Blogiluettelossani
on useita säästöblogeja, sijoitusblogeja ja minimalismiblogeja.
Lisäksi luen
ihan muita blogeja, joita en ole tänne linkittänyt, koska niiden
aihe eroaa niin paljon tästä raha/downshiftaus- meiningistä.
Näistä mainittakoon mm. blogit, jotka liittyvät käsitöihin,
politiikkaan, sairastamiseen ja (tuttujen) matkustamiseen.
Rahasta olen
kirjoittanut paljon. Minimalista taas en. Nyt vihdoin sain aikaiseksi
yhdistää hajanaiset ajatukseni aiheesta tähän kirjoitukseen.
Minimalismille
on monia määrityksiä, eikä sitä voi rajata konkreettisilla
tavaroiden lukumäärillä tai tiukoilla elämäntavoilla. Monien
minimalistiksi itsensä tuntevien ihmisten minimalismi toteutuu eri
tavoin, vaikka pohjafilosofia olisi hyvin samankaltainen. Oma
mielikuvani minimalismista voi siis olla jossain määrin erilainen
kuin muiden. Kuitenkin, vaikka minimalismissa korostetaan
elämänfilosofista lähtökohtaa, tuntuu se silti lähes aina
ilmenevän myös konkreettisesti tavaran vähyytenä.
Lähtökohtaisesti
tuntuu siltä, että minä en ole minimalisti. Vähän kuten että
minä en ole downshiftaaja. En siis tunne näitä määritteitä
omakseni, vaikka monien ulkopuolisten mielestä ne saattavatkin
kuvata minua hyvin.
En ole
koskaan ollut himoshoppailija, (en edes keskimääräinen kuluttaja),
ja sitten kokenut jotain minimalismiherätystä, ja muuttunut.
En ole myöskään
koskaan ollut isotuloinen (en edes keskituloinen) tai puurtanut
ylitöissä (en edes pitkäaikaisessa kokoaikatyössä), ja sitten
alkanut downshiftata.
Mutta olenko
sitten luontaisesti ajautunut minimalismiin ja/tai downshiftaukseen?
Ehkä. Vastaus riippuu kai lähinnä siitä, miten käsitteet
määrittelee.
(Downshiftaukseen
liittyy merkittävästi sellainen näkemys, että elää omilla
rahoillaan, eikä nosta minkäänlaisia sosiaalitukia. Itse kun
täydennän tulojani pienen palkan lisäksi myös pienellä
osittaisella työttömyyskorvauksella (ja ehkä myöhemmin tuloni
koostuu lähes pelkästään työttömyyskorvauksesta), ei mua
ainakaan siinä mielessä voi kai laskea downshiftaajaksi. Mutta se
siitä, seuraavaksi minimalismiin.)
--
Perusteita
sille, miksi olisin minimalisti;
Olen
luonteeltani täsmällinen ja järjestelmällinen. Pidän tavarat
järjestyksessä ja paikoillaan ilman mitään keinotekoisia
raivaustalkoita ja pinnistelyjä.
En osta
turhaa tavaraa. Olen pihi, enkä tuhlaa asioihin, joiden en koe
olevan sen arvoisia. En koe joutuvani koko ajan vastustamaan
kiusauksia ja houkutuksia, vaan ostamattomuus onnistuu kivuttomasti
luonnostaan ilman mitään kovaa itsekuria ja hammastenkiristelyä.
En ole paennut
epämiellyttäviä tunteitani pistämällä rahaa sileäksi
hetkellisiin piristyksiin, jotka vievät huomiota pois ongelmista,
vaan käytökseni on ollut erilaista; Aluksi olen tiedostamattani
vain tunkenut tunteitani pois mielestä tai koittanut epätoivoisesti
selviytyä niistä yksin, myöhemmin tajunnut tutustua niihin
kunnolla psykoterapeutin avulla, ja nyttemmin terapian opeilla osaan
jo kiitettävästi analysoida itseäni ja mieltäni. En haali
lohtutavaroita tai palkitsemistavaroita, vaan käsittelen tunteeni.
Koitan
elämässäni keskittyä olennaiseen; siihen, mistä tulee hyvä olo
ja elämisen mielekkyys. Itselläni elämään merkitystä tuo
kiireettömyys, stressittömyys, mahdollisuus viettää paljon aikaa
rakkaan puolisoni kanssa, (kuten myös nähdä ystäviäni,) ja
mahdollisuus innostua, oppia ja opettaa harrastuksiini liittyviä
kiehtovia asioita.
Miksi
toisaalta en olisi minimalisti;
Siitä
huolimatta, että en kauheasti ostele tavaroita ja hävitän selvästi
turhat tavarat, (ja esim. 2014 karsin melko paljon tavaroita, koska
halusin helpottaa tulevaa muuttourakkaa,) on mussa kuitenkin vähän
hamsteria. Mulla on suhteellisen paljon tavaroita, enkä halua
erityisesti karsia niitä.
Tavaroista
luopumattomuuteen on monia syitä;
· Yksi on
tunnesyy; en esim. malta luopua jostain, jolla ei enää juuri ole
käyttöarvoa, koska olen kiintynyt siihen. Tämä kuitenkin pätee
muhun mielestäni todella harvoin.
· Toinen
syy, tämä taas jo melko tärkeä, on juurikin käyttöarvo, johon
toki voi kietoutua myös tunnesyitä järkisyiden lisäksi.
Esimerkiksi
tavarasta luopumisen "katuminen" jälkikäteen mietityttää.
Minulla nimittäin on kokemustakin siitä, että olen hävittänyt
tavaraa, jolle olisi ollut myöhemmin käyttöä, ja silloin on
harmittanut, että tavaraa ei enää ollutkaan.
· Yksi iso
syy on rahansäästö.
Säästän rahaa,
kun säilön "varatavaroita". Ne aina välillä oikeasti
tulee käyttöön, mutta kuitenkaan aina ehkä ei.
Lisäksi säästän
rahaa, kun ostan tarjoustuotteita reilusti kerralla varastoon.
· Yksi syy
on käytännöllisyys. Esimerkiksi pyykkihuolto on mielestäni
helpompaa, kun on paljon vaatteita. Voi rauhassa odottaa, että
koneellinen tietyllä pesuohjelmalla (meillä käytössä 30,40 ja 60
kirjopesu ja 60 valkopesu) tulee täyteen, ilman että esimerkiksi
alushousut tai sukat loppuisivat kesken.
Edelliseen
liittyen myönnän kyllä, että mulla vaatteita on aika paljon;
reppaasti enemmän, mitä käytännöllinen pesurumba vaatisi.
Toisaalta en tiedä, mihin verrata; onko mulla enemmän vai vähemmän,
mitä kolmekymppisellä suomalaisnaisella yleensä? Ainakin sen
tiedän, että stereotyyppisen minimalistin vaatemäärällä en
kokisi oloani mukavaksi, vaan suorastaan ahdistaisi vaatteiden
vähyys, ja juurikin esim. joidenkin vaatteiden loppuminen kesken
ennen pesemistä ärsyttäisi.
--
Siitä
huolimatta, että en heti tunnista itseäni minimalistiksi,
minimalismi kyllä kovasti kiinnostaa mua.
Yksi
esimerkki tästä on juurikin tavaroiden läpikäymisen ja
järjestelyn kiehtova maailma, josta taas yksi esimerkki on
konmaritus, japanilaisen ammattijärjestäjän Marie Kondon mukaan
nimetty metodi.
En ole itse
lukenut Kondon kirjaa, mutta olen lukenut menetelmästä monista
blogeista. Tässä
yksi linkki blogipostaukseen, josta saa jonkinlaisen käsityksen
kirjan sisällöstä.
(Ja tässä
muuten ihan muuten vain linkki blogiin, jota pitää suomalainen
ammattijärjestäjä, ja tässä
taas linkki blogiin, jota pitää minimalisti.)
Konmarituksesta
ja muista tavaranraivaus- ja järjestelymenetelmistä mulle tulee
ristiriitaisia ajatuksia. Toisaalta tuntuu, että usein huomaan, että
hei, juuri noinhan mä teen jo valmiiksi, luonnostaan,
automaattisesti, tai välillä havahdun siihen, että hei, toihan
vois olla hyvä tapa tehdä. Toisaalta taas usein ohjeet tuntuu
todella hölmöiltä.
Esimerkiksi
näin järjestelmällisenä tyyppinä olen viikannut vaatteeni
siististi ja käytännöllisesti (esim. tietyt vaatteet
konmarittamisen sääntöjen mukaan vierekkäin pystyyn, tai toiset
nätisti käteviin pinoihin) jo kauan ennen kuin olen asiasta mitään
lukenutkaan.
Itselleni
soveltumattomista esimerkeistä taas tulee mieleen ohjeet siitä,
millä perusteilla tavaroista tulisi luopua. Varmaankin monien
muidenkin mielestä hassu ohje siitä, että jos tavara ei tuo iloa,
se pitäisi hävittää, on käyttökelvoton. Itseäni kummastuttaa
myös esimerkiksi ohje siitä, että jos jotakin ei ole käyttänyt
vuoteen, se on turhaa. Kyllä vaan mulla on kaikenlaista
tarpeellista, jota ei ihan joka vuosi tule käytettyä. Tavaramäärän
raju rajoittaminen tuntuu musta siltä, että siinä tarpeettomasti
rajoitetaan elämää, juuri esim. vähentämällä vaatemäärää
epäkäytännöllisen pieneksi.
Mutta toki, kuten
aluksi sanoinkin, ei minimalismia voi määrittää pelkästään
konkreettisilla tavaroiden lukumäärillä tai tiukoilla
elämäntavoilla. Eri ihmisillä minimalismi toteutuu eri tavoin. Se
mikä yhdelle on sopiva määrä vaatteita, toiselle on aivan liikaa
ja kolmannelle on aivan liian vähän. Olennaista on se, että jos
kokee niitä olevan liikaa, niitä kannattaa vähentää.
Tästä
päästäänkin sitten siihen toiseen esimerkkiin minimalismin
kiehtovuudessa; juuri siihen, välillä hiukan ärsyttävän
epämääräiseenkin, pohjafilosofiaan. Että keskittymällä
elämässä enemmän itselle olennaisiin asioihin ja vähentämällä
ja yksinkertaistamalla muiden asioiden painoarvoa, tulee
onnellisemmaksi. Elämä on mielekkäämpää, merkityksellisempää,
onnellisempaa ja ihanampaa, kun siitä karsii pois asioita, jotka
nakertaa iloa. Eri ihmisille ne olennaiset ja epäolennaiset asiat
vaan on erilaisia, ja siksi minimalismi ei aina näyttäydy samanlaisena.
Mitä
ajatuksia sinulle tulee minimalismista?
maanantai 15. helmikuuta 2016

lauantai 6. helmikuuta 2016
Tammikuu 2016
Tammikuun tulot;
Palkkatulot: 632,97 €
Työttömyyskorvaus: 459,08 €
Pääomatulot: 0 €
Muut tulot: 20,45 € (puolen vuoden vesimaksun palautus 40,90 €)
Yhteensä: 1112,50 €
(Summat nettona)
Tammikuun menot;
Vastike: 122,95 €
Muut menot 152,38 €;
Perusruokakauppaostokset: 56,50 €
Jäsenyys: 35,00 € (Suomen luonnonsuojeluliiton vuosijäsenyys)
Bussi: 20,00 €
Huonekalut ja sisustus: 19,75 € (Ikeasta 2 pussilakanasettiä 20 €, Citymarketista led-lamppu 15,95 €, Ikeasta pistotulppa valaisimeen 2 € ja kirppikseltä uusi Finlaysonin keittiöpyyhe 1,50 €)
Asuntolainanlyhennyksen korko ja veloituskulu: 7,83 €
Puhelin ja netti: 7,45 € (netti 14,90 €/kk)
Keittiötarvikkeet: 2,00 € (Ikeasta metallikulho 4 €)
Vaatteet: 2,00 € (kirppisvaate)
Ravintola/kahvila/baari: 1,85 € (Abc:llä syöminen maksoi 6,85 €, ja maksoin 5 € lokakuussa saamallani S-alennussetelillä)
Yhteensä: 275,33 €
Tulot 1112,50 - menot 275,33 = 837,17 € säästöön.
Lisätieto kuukauden rahavirroista;
Tammikuun asuntolainanlyhennyserä oli jälleen sama kuin marraskuussa ja joulukuussa, 216,72 €. Sen koostumus oli tällainen;
· lyhennysosuus 208,89 €
· korkokulut 5,53 €
· veloituskulu 2,30 €
Rahastosäästämiseen (Nordean yhdistelmärahastoon) meni 150 €.
Palkkatulot: 632,97 €
Työttömyyskorvaus: 459,08 €
Pääomatulot: 0 €
Muut tulot: 20,45 € (puolen vuoden vesimaksun palautus 40,90 €)
Yhteensä: 1112,50 €
(Summat nettona)
Tammikuun menot;
Vastike: 122,95 €
Muut menot 152,38 €;
Perusruokakauppaostokset: 56,50 €
Jäsenyys: 35,00 € (Suomen luonnonsuojeluliiton vuosijäsenyys)
Bussi: 20,00 €
Huonekalut ja sisustus: 19,75 € (Ikeasta 2 pussilakanasettiä 20 €, Citymarketista led-lamppu 15,95 €, Ikeasta pistotulppa valaisimeen 2 € ja kirppikseltä uusi Finlaysonin keittiöpyyhe 1,50 €)
Asuntolainanlyhennyksen korko ja veloituskulu: 7,83 €
Puhelin ja netti: 7,45 € (netti 14,90 €/kk)
Keittiötarvikkeet: 2,00 € (Ikeasta metallikulho 4 €)
Vaatteet: 2,00 € (kirppisvaate)
Ravintola/kahvila/baari: 1,85 € (Abc:llä syöminen maksoi 6,85 €, ja maksoin 5 € lokakuussa saamallani S-alennussetelillä)
Yhteensä: 275,33 €
Tulot 1112,50 - menot 275,33 = 837,17 € säästöön.
 |
| Menot 275,33 € = 24,75 % tuloista 1112,50 € |
Lisätieto kuukauden rahavirroista;
Tammikuun asuntolainanlyhennyserä oli jälleen sama kuin marraskuussa ja joulukuussa, 216,72 €. Sen koostumus oli tällainen;
· lyhennysosuus 208,89 €
· korkokulut 5,53 €
· veloituskulu 2,30 €
Rahastosäästämiseen (Nordean yhdistelmärahastoon) meni 150 €.
lauantai 30. tammikuuta 2016
Tavoitteista ja työstä
Mulla ei täällä
blogissa ole varsinaisesti ollut vuodelle 2014 ja 2015 mitään
tavoitteita, toisin kuin monilla muilla rahabloggaajilla. (Monilla on
selkeitä tavoitteita velkojen maksusta ja/tai sijoitusten
kerryttämisestä.) En nyt siis voi kertoa, olenko onnistunut vai
epäonnistunut tavoitteiden saavuttamisessa.
Toisaalta näin jälkikäteen olen tajunnut, että ehkä sitten kuitenkin säästöprosentin asettuminen yli 50 on ollut jonkinlainen alitajuinen tavoite, jonka saavuttaminen on tuntunut kivalta. Siitäkään huolimatta en aseta sitä tämän vuoden tavoitteeksi, vaikka se toki kiva lopputulos olisikin.
Ennemminkin toive kuin tavoite vuodelle 2015 oli kyllä työpaikan vaihto. Se ei toteutunut. Hain yli viiteen mutta alle kymmeneen työpaikkaan, mihinkään niistä en päässyt edes haastatteluun. En hakenut mihinkään avoimella hakemuksella, vaan sain aikaiseksi hakea ainoastaan kaikkiin vastaan tuleviin sopiviin työpaikkailmoituksiin.
Loppuvuodesta 2015 alkoi tilanne töissä olla kuitenkin sen verran mukavampi, etten enää niin epätoivoisesti haikaillutkaan pois kuin aiemmin. Toki olen ja olen ollut koko ajan valmis hakemaan jokaiseen mielenkiintoiseen työpaikkaan, mutta talvella en hakenut enää mihinkään vähän huonompiin. (On tietenkin erittäin subjektiivista mitä kukakin mieltää hyväksi tai huonoksi; itselleni esim. 25h/vko työ on huono, koska siinä on jo liikaa työtunteja.)
Tilanne töissä oli tavallaan jonkinmoinen tyyntä myrskyn edellä -ilmiö, sillä mut todennäköisesti irtisanotaan kesällä! Tämä ei ole kuitenkaan täysin varmaa, vaan yt-uhka on epämääräisen sekavaa. Tällä hetkellä varmaa on vain se, että puolen vuoden päästä en ole enää sillä työnantajalla töissä, jolla nyt olen. (Tuotannollisista ja taloudellisista syistä kaikki toimipisteemme työntekijät saa kenkää, ellei sitten tapahdu liikkeenluovutusta, jossa työntekijät siirtyykin työnantajalta toiselle.)
Ellen siirry vanhana työntekijänä uudelle työnantajalle tai ellen löydä mitään uutta työtä tilalle, tästä osa-aikatyöttömästä tulee siis kokoaikatyötön. Taloudellinen katastrofi se ei missään nimessä tule olemaan, mutta kyllä se pistää laskeskelemaan raha-asioita uudelleen.
Pitää esimerkiksi miettiä asuntolainan maksuaikataulua ja rahastosäästösopimuksen jatkamista. Tosin niitä ajattelin kyllä miettiä 2016 muutenkin; päätin nimittäin vuodenvaihteessa, että otan selvää Seligsonista ja Nordnetistä ja koitan päättää, mihin mahdollisesti alan sijoittaa. (Joihinkin indeksirahastoihin, en suoriin osakkeisiin.) Olin siis ajatellut joka tapauksessa pohtia Nordean rahastosäästämisen lopettamista. Tällä hetkellä rahastosäästämisestäni ei mene merkintäpalkkioita, mutta lunastuspalkkio on 1 % ja hallinnointikulut 1,20 % ja 1,60 % (säästän kahteen eri rahastoon). En tajua kunnolla sijoittamista, enkä halua ja jaksa liikaa opetellakaan, mutta pientä selvittelyä haluan tehdä noiden kulujen pienentämiseksi. Voi tosin olla, että sitten ainakin jonkin aikaa mulla ei ole mitä sijoittaa, mutta on hyvä ottaa asioista selvää joka tapauksessa. Ja asuntolainaa ei nyt ehkä kannata maksaa liikaa ennenaikaisesti pois, vaikka siihen olisi rahaa, kun jos vaikka tulee yllättäviä menoja ja tulot on sitten pitkäänkin minimaaliset (peruspäiväraha 560€/kk).
Tavallaan olen kuitenkin iloinenkin mahdollisesta irtisanomisestani. Pääsen eroon siitä työstä, jota pääasiassa en ole halunnut tehdä. (3 kuukauden karenssin vuoksi en halunnut itse irtisanoutua, mutta sekin vaihtoehto on käynyt mielessä.) Nyt taas uusia töitä hakiessa kieltämättä hiukan pelottaa, ettei joudu vielä huonompaan paikkaan, mutta toisaalta tuntuu, että sitten kokoaikatyöttömänä on parempi vapaus kokeilla jotain sellaista, joka ei heti aluksi niin houkuttelisikaan. Lisäksi olen valmiimpi hakemaan lyhyisiin, esim. 2 viikon, kokoaikatöihin. Edelleen ideaali tilanne olisi pitkäaikainen osa-aikatyö, mutta kaikki muut kombinaatiot käy paitsi pitkäaikainen kokoaikatyö.
Kokoaikatyöttömyydessä miinuksena pidän vain kahta asiaa; tulojen vähyyttä ja pelkoa siitä, että työkkäri pakottaa mut jonnekin kauheaan paikkaan. Osa-aikatyötä tekevänä työttömänä työnhakijana on nimittäin saanut olla aika rauhassa työkkärin suhteen.
Hyviä puolia sen sijaan on paljon; Mm. saa nukkua, eikä tarvitse herätä keskellä yötä stressaantuneena töihin. Aikaa elää mielekästä elämää, mm. innostavien harrastuksieni parissa, on enemmän. Energiaa on enemmän iloita elämästä eikä sitä hukkaudu siihen, että selviytyy työpäivien ankeudesta ja väsymyksestä.
Tulevien tulojeni pienuuden (bruttona n. 700 €/kk, nettona n. 560 €/kk) vuoksi aion kuitenkin hakea töitä, vaikka työttömyydestä sinänsä nauttisinkin. Omalla kohdallanihan jokin vähintään 1500 €:n ansiosidonnainen työttömyyskorvaus passivoisi mut nauttimaan ilolla niistä 500 päivästä. En siis saa ansiosidonnaista, koska en kuulu työttömyyskassaan. En kuulu työttömyyskassaan, koska palkkani on ollut niin pieni, että mun kohdallani ansiosidonnainen työttömyyskorvaus olisi sama (tai maksimissaan jonkun kympin korkeampi) kuin Kelasta saamani peruspäiväraha (työssäoloehto kyllä täyttyy, siksi ei työmarkkinatukea).
Toistaiseksi aion siis jatkaa;
- asuntolainan maksamista vain peruslyhennyksin, en ylimääräisin lyhennyksin
- Nordean rahastosäästösopimusta niin kuin ennenkin
- nykyisessä työssäni kesäkuun loppuun
Kun kevään ja kesän mittaan selkeytyy työkuviot ja niiden myötä rahatilanne ja mahdollisesti ehdin selvittää rahastovaihtoehtoja, saatan tehdä asuntolainaankin lyhennyksiä ja/tai saatan lopettaa Nordean rahastosäästämisen. Varmaankin luvassa on jahkailua ja pähkäilyä, mutta mikään kiire ja paniikki mitään ratkaisuja ei ole tehdä.
Julistankin, että tavoitteenani vuodelle 2016 on olla stressaamatta työttömyyttä ja työtä. Toivottavasti onnistun! :)
Toisaalta näin jälkikäteen olen tajunnut, että ehkä sitten kuitenkin säästöprosentin asettuminen yli 50 on ollut jonkinlainen alitajuinen tavoite, jonka saavuttaminen on tuntunut kivalta. Siitäkään huolimatta en aseta sitä tämän vuoden tavoitteeksi, vaikka se toki kiva lopputulos olisikin.
Ennemminkin toive kuin tavoite vuodelle 2015 oli kyllä työpaikan vaihto. Se ei toteutunut. Hain yli viiteen mutta alle kymmeneen työpaikkaan, mihinkään niistä en päässyt edes haastatteluun. En hakenut mihinkään avoimella hakemuksella, vaan sain aikaiseksi hakea ainoastaan kaikkiin vastaan tuleviin sopiviin työpaikkailmoituksiin.
Loppuvuodesta 2015 alkoi tilanne töissä olla kuitenkin sen verran mukavampi, etten enää niin epätoivoisesti haikaillutkaan pois kuin aiemmin. Toki olen ja olen ollut koko ajan valmis hakemaan jokaiseen mielenkiintoiseen työpaikkaan, mutta talvella en hakenut enää mihinkään vähän huonompiin. (On tietenkin erittäin subjektiivista mitä kukakin mieltää hyväksi tai huonoksi; itselleni esim. 25h/vko työ on huono, koska siinä on jo liikaa työtunteja.)
Tilanne töissä oli tavallaan jonkinmoinen tyyntä myrskyn edellä -ilmiö, sillä mut todennäköisesti irtisanotaan kesällä! Tämä ei ole kuitenkaan täysin varmaa, vaan yt-uhka on epämääräisen sekavaa. Tällä hetkellä varmaa on vain se, että puolen vuoden päästä en ole enää sillä työnantajalla töissä, jolla nyt olen. (Tuotannollisista ja taloudellisista syistä kaikki toimipisteemme työntekijät saa kenkää, ellei sitten tapahdu liikkeenluovutusta, jossa työntekijät siirtyykin työnantajalta toiselle.)
Ellen siirry vanhana työntekijänä uudelle työnantajalle tai ellen löydä mitään uutta työtä tilalle, tästä osa-aikatyöttömästä tulee siis kokoaikatyötön. Taloudellinen katastrofi se ei missään nimessä tule olemaan, mutta kyllä se pistää laskeskelemaan raha-asioita uudelleen.
Pitää esimerkiksi miettiä asuntolainan maksuaikataulua ja rahastosäästösopimuksen jatkamista. Tosin niitä ajattelin kyllä miettiä 2016 muutenkin; päätin nimittäin vuodenvaihteessa, että otan selvää Seligsonista ja Nordnetistä ja koitan päättää, mihin mahdollisesti alan sijoittaa. (Joihinkin indeksirahastoihin, en suoriin osakkeisiin.) Olin siis ajatellut joka tapauksessa pohtia Nordean rahastosäästämisen lopettamista. Tällä hetkellä rahastosäästämisestäni ei mene merkintäpalkkioita, mutta lunastuspalkkio on 1 % ja hallinnointikulut 1,20 % ja 1,60 % (säästän kahteen eri rahastoon). En tajua kunnolla sijoittamista, enkä halua ja jaksa liikaa opetellakaan, mutta pientä selvittelyä haluan tehdä noiden kulujen pienentämiseksi. Voi tosin olla, että sitten ainakin jonkin aikaa mulla ei ole mitä sijoittaa, mutta on hyvä ottaa asioista selvää joka tapauksessa. Ja asuntolainaa ei nyt ehkä kannata maksaa liikaa ennenaikaisesti pois, vaikka siihen olisi rahaa, kun jos vaikka tulee yllättäviä menoja ja tulot on sitten pitkäänkin minimaaliset (peruspäiväraha 560€/kk).
Tavallaan olen kuitenkin iloinenkin mahdollisesta irtisanomisestani. Pääsen eroon siitä työstä, jota pääasiassa en ole halunnut tehdä. (3 kuukauden karenssin vuoksi en halunnut itse irtisanoutua, mutta sekin vaihtoehto on käynyt mielessä.) Nyt taas uusia töitä hakiessa kieltämättä hiukan pelottaa, ettei joudu vielä huonompaan paikkaan, mutta toisaalta tuntuu, että sitten kokoaikatyöttömänä on parempi vapaus kokeilla jotain sellaista, joka ei heti aluksi niin houkuttelisikaan. Lisäksi olen valmiimpi hakemaan lyhyisiin, esim. 2 viikon, kokoaikatöihin. Edelleen ideaali tilanne olisi pitkäaikainen osa-aikatyö, mutta kaikki muut kombinaatiot käy paitsi pitkäaikainen kokoaikatyö.
Kokoaikatyöttömyydessä miinuksena pidän vain kahta asiaa; tulojen vähyyttä ja pelkoa siitä, että työkkäri pakottaa mut jonnekin kauheaan paikkaan. Osa-aikatyötä tekevänä työttömänä työnhakijana on nimittäin saanut olla aika rauhassa työkkärin suhteen.
Hyviä puolia sen sijaan on paljon; Mm. saa nukkua, eikä tarvitse herätä keskellä yötä stressaantuneena töihin. Aikaa elää mielekästä elämää, mm. innostavien harrastuksieni parissa, on enemmän. Energiaa on enemmän iloita elämästä eikä sitä hukkaudu siihen, että selviytyy työpäivien ankeudesta ja väsymyksestä.
Tulevien tulojeni pienuuden (bruttona n. 700 €/kk, nettona n. 560 €/kk) vuoksi aion kuitenkin hakea töitä, vaikka työttömyydestä sinänsä nauttisinkin. Omalla kohdallanihan jokin vähintään 1500 €:n ansiosidonnainen työttömyyskorvaus passivoisi mut nauttimaan ilolla niistä 500 päivästä. En siis saa ansiosidonnaista, koska en kuulu työttömyyskassaan. En kuulu työttömyyskassaan, koska palkkani on ollut niin pieni, että mun kohdallani ansiosidonnainen työttömyyskorvaus olisi sama (tai maksimissaan jonkun kympin korkeampi) kuin Kelasta saamani peruspäiväraha (työssäoloehto kyllä täyttyy, siksi ei työmarkkinatukea).
Toistaiseksi aion siis jatkaa;
- asuntolainan maksamista vain peruslyhennyksin, en ylimääräisin lyhennyksin
- Nordean rahastosäästösopimusta niin kuin ennenkin
- nykyisessä työssäni kesäkuun loppuun
Kun kevään ja kesän mittaan selkeytyy työkuviot ja niiden myötä rahatilanne ja mahdollisesti ehdin selvittää rahastovaihtoehtoja, saatan tehdä asuntolainaankin lyhennyksiä ja/tai saatan lopettaa Nordean rahastosäästämisen. Varmaankin luvassa on jahkailua ja pähkäilyä, mutta mikään kiire ja paniikki mitään ratkaisuja ei ole tehdä.
Julistankin, että tavoitteenani vuodelle 2016 on olla stressaamatta työttömyyttä ja työtä. Toivottavasti onnistun! :)
torstai 21. tammikuuta 2016
2 hengen vedenkulutus 147 litraa päivässä ja sähkönkulutus 2110 kWh vuodessa
Puoli vuotta sitten sain ekaa kertaa tietää jotain lukuja meidän vedenkulutuksestamme. Nyt reilun vuoden asumisen jälkeen saimme tietää myös sähkönkulutuksestamme. Aiemmin olimme asuneet kymmenen vuotta asunnossa, jonka vuokraan sisältyi lämmitys, sähkö, vesi ja netti.
Asumme siis Puolison kanssa 56 neliön kaksiossa, 1960-luvun alussa rakennetussa kerrostalossa, jossa putkiremontit (ja kaikki muutkin isot; hissit ja julkisivut) on hoidettu 2000- ja 2010-luvulla. Lämmitystapa on kaukolämpö (+kylppärin lattialämmitys sähköllä).
Hoitovastikkeemme on 186,90 €/kk.
Vesiennakko on kuukaudelta 17 €/nassu ja sähköennakko on kuukaudelta 25 €.
Yhteensä siis kuukausittainen taloyhtiölasku 245,90 €, josta oma puolikkaani on siis 122,95 €.
Vastikkeeseen sisältyisi 2 megan netti, mutta haluttiin nopeampi, ja meille 50 megaa maksaa 14,90 €/kk.
Vesi ja sähkö laskutetaan lopulta kulutuksen mukaan, mutta koko vuoden ajan taloyhtiölasku ennakkoineen on aina sama summa. Vesilaskut tasataan puolivuosittain, jolloin tilille napsahtaa palautuksia tai sitten tulee lisälasku. Sähkönkulutus taas katsotaan vuosittain, ja siitä ei tule palautusta tai lisälaskua, vaan +/- -ero vaikuttaa seuraavan vuoden sähköennakon määrään.
Motivan mukaan "Suomalaisten tyypillinen vedenkulutus on 90-270 litraa vuorokaudessa per asukas. Keskimäärin jokainen suomalainen käyttää vettä 155 l/vrk. Vedenkulutuksen tavoitetaso on noin 100-120 litraa vuorokaudessa asukasta kohden. [--] Lämmintä vettä käytetään keskimäärin 40-50 l/vrk henkilöä kohden."
2 hengen perheemme vuoden 2015 ensimmäisen puolen vuoden kylmäveden kulutus oli 16,55 m³ ja lämminveden 9,44 m³. Yhteensä 25,99 m³, eli 2,17 m³/kk/hlö. Ja vielä sitten toisin ilmaistuna; vedenkulutuksemme oli päivässä 71,21 litraa/nassu, josta lämmin vesi 25,86 litraa.
Palautusta maksamistamme ennakoista 204 € saimme heinäkuussa 45,60 €, joten vedestä maksoimme lopulta 13,20 €/kk/hlö. (n. 0,43 €/päivä/hlö)
Jälkimmäisen vuosipuoliskon kulutus oli kylmävesi 18,38 m³ ja lämminvesi 9,34 m³, eli yhteensä 27,72 m³. Se on siis 2,31 m³/kk/hlö, eli 75,95 litraa/hlö/vrk, josta lämmin vesi 25,59 litraa.
Maksamistamme ennakoista 204 € saimme tammikuussa palautusta 40,90 €, joten vedestä maksoimme 13,59 €/kk/hlö, eli n. 0,45 €/päivä/hlö.
Koko vuodelta 2015 siis kulutus kylmävesi 34,93 m³ ja lämminvesi 18,78 m³ eli yhteensä 53,71 m³. 73,58 litraa/hlö/vrk, josta lämmin vesi 25,73 litraa. Yhteensä hinta kahdelta vuodessa 321,50 €.
Mistä veden hinta muodostuu?
Kylmävesi on meillä ollut 3,53 €/m³ (raakavesi 1,57 €/m³ + jätevesi 1,96 €/m³), ja lämminvesi on vaihdellut sen mukaan, mikä on ollut kaukolämmön energian hinta.
Lämminvesi oli vuoden 2014 jälkipuoliskolla 9,09 €/m³ (käytetty vesi, eli raakavesi ja jätevesi sen 3,53 €/m³ + veden lämmityskustannukset 3,92 €/m³ + veden lämmityksen osuus (25%) kaukolämmön perusmaksusta 1,64 €/m³),
vuoden 2015 alkupuoliskolla 9,32 €/m³ (raakavesi ja jätevesi 3,53 €/m³ + veden lämmityskustannukset 4,20 €/m³ + veden lämmityksen osuus (25%) kaukolämmön perusmaksusta 1,59 €/m³), ja
vuoden 2015 jälkipuoliskolla 9,23 €/m³ (raakavesi ja jätevesi 3,53 €/m³ + veden lämmityskustannukset 4,11 €/m³ + veden lämmityksen osuus (25%) kaukolämmön perusmaksusta 1,59 €/m³).
Näiden lisäksi tulee veden perusmaksu 1 €/kk/kylmävesi ja 1 €/kk/lämminvesi.
Sähkönkulutuksemme vuonna 2015 oli 2110 kWh. Vaikka siis vedenkulutuksemme on selvästi vähemmän kuin ihmisillä keskimäärin, sähkönkulutuksemme taitaa olla aika tavanomainen. Me emme varsinaisesti tuhlaa sähköä, vaan yritämme kiinnittää huomiota turhaan kulutukseen. Emme juurikaan pidä laitteita turhaan päällä tai valmiustilassa. Suurin osa lampuista on ledejä. Ja suuri säästäjä on se, että meillä ei ole saunaa. Toisaalta taas esimerkiksi pöytätietokone on usein päällä aamusta iltaan. Uunia käytetään paljon. Hellan ja jääkaapin ikä on todennäköisesti sama kuin keittiöremontin, eli 14-15 vuotta. Ja sitten on se kylppärin lattialämmityskin.
Sähkö maksoi meille koko vuodelta n. 300 €, eli n. 12,5 €/kk/hlö. Hinta muodostuu kiinteästä maksusta 72 € (12 kk x 6 €/kk) ja kulutusmaksusta 0,105 €/kWh. Vuonna 2014 kulutusmaksu oli 0,104 €/kWh.
Kiinnostaisi tietää lukijoiden vertailulukuja, erityisesti kerrostaloasunnon sähkönkulutukseen!
Asumme siis Puolison kanssa 56 neliön kaksiossa, 1960-luvun alussa rakennetussa kerrostalossa, jossa putkiremontit (ja kaikki muutkin isot; hissit ja julkisivut) on hoidettu 2000- ja 2010-luvulla. Lämmitystapa on kaukolämpö (+kylppärin lattialämmitys sähköllä).
Hoitovastikkeemme on 186,90 €/kk.
Vesiennakko on kuukaudelta 17 €/nassu ja sähköennakko on kuukaudelta 25 €.
Yhteensä siis kuukausittainen taloyhtiölasku 245,90 €, josta oma puolikkaani on siis 122,95 €.
Vastikkeeseen sisältyisi 2 megan netti, mutta haluttiin nopeampi, ja meille 50 megaa maksaa 14,90 €/kk.
Vesi ja sähkö laskutetaan lopulta kulutuksen mukaan, mutta koko vuoden ajan taloyhtiölasku ennakkoineen on aina sama summa. Vesilaskut tasataan puolivuosittain, jolloin tilille napsahtaa palautuksia tai sitten tulee lisälasku. Sähkönkulutus taas katsotaan vuosittain, ja siitä ei tule palautusta tai lisälaskua, vaan +/- -ero vaikuttaa seuraavan vuoden sähköennakon määrään.
Motivan mukaan "Suomalaisten tyypillinen vedenkulutus on 90-270 litraa vuorokaudessa per asukas. Keskimäärin jokainen suomalainen käyttää vettä 155 l/vrk. Vedenkulutuksen tavoitetaso on noin 100-120 litraa vuorokaudessa asukasta kohden. [--] Lämmintä vettä käytetään keskimäärin 40-50 l/vrk henkilöä kohden."
2 hengen perheemme vuoden 2015 ensimmäisen puolen vuoden kylmäveden kulutus oli 16,55 m³ ja lämminveden 9,44 m³. Yhteensä 25,99 m³, eli 2,17 m³/kk/hlö. Ja vielä sitten toisin ilmaistuna; vedenkulutuksemme oli päivässä 71,21 litraa/nassu, josta lämmin vesi 25,86 litraa.
Palautusta maksamistamme ennakoista 204 € saimme heinäkuussa 45,60 €, joten vedestä maksoimme lopulta 13,20 €/kk/hlö. (n. 0,43 €/päivä/hlö)
Jälkimmäisen vuosipuoliskon kulutus oli kylmävesi 18,38 m³ ja lämminvesi 9,34 m³, eli yhteensä 27,72 m³. Se on siis 2,31 m³/kk/hlö, eli 75,95 litraa/hlö/vrk, josta lämmin vesi 25,59 litraa.
Maksamistamme ennakoista 204 € saimme tammikuussa palautusta 40,90 €, joten vedestä maksoimme 13,59 €/kk/hlö, eli n. 0,45 €/päivä/hlö.
Koko vuodelta 2015 siis kulutus kylmävesi 34,93 m³ ja lämminvesi 18,78 m³ eli yhteensä 53,71 m³. 73,58 litraa/hlö/vrk, josta lämmin vesi 25,73 litraa. Yhteensä hinta kahdelta vuodessa 321,50 €.
Mistä veden hinta muodostuu?
Kylmävesi on meillä ollut 3,53 €/m³ (raakavesi 1,57 €/m³ + jätevesi 1,96 €/m³), ja lämminvesi on vaihdellut sen mukaan, mikä on ollut kaukolämmön energian hinta.
Lämminvesi oli vuoden 2014 jälkipuoliskolla 9,09 €/m³ (käytetty vesi, eli raakavesi ja jätevesi sen 3,53 €/m³ + veden lämmityskustannukset 3,92 €/m³ + veden lämmityksen osuus (25%) kaukolämmön perusmaksusta 1,64 €/m³),
vuoden 2015 alkupuoliskolla 9,32 €/m³ (raakavesi ja jätevesi 3,53 €/m³ + veden lämmityskustannukset 4,20 €/m³ + veden lämmityksen osuus (25%) kaukolämmön perusmaksusta 1,59 €/m³), ja
vuoden 2015 jälkipuoliskolla 9,23 €/m³ (raakavesi ja jätevesi 3,53 €/m³ + veden lämmityskustannukset 4,11 €/m³ + veden lämmityksen osuus (25%) kaukolämmön perusmaksusta 1,59 €/m³).
Näiden lisäksi tulee veden perusmaksu 1 €/kk/kylmävesi ja 1 €/kk/lämminvesi.
Sähkönkulutuksemme vuonna 2015 oli 2110 kWh. Vaikka siis vedenkulutuksemme on selvästi vähemmän kuin ihmisillä keskimäärin, sähkönkulutuksemme taitaa olla aika tavanomainen. Me emme varsinaisesti tuhlaa sähköä, vaan yritämme kiinnittää huomiota turhaan kulutukseen. Emme juurikaan pidä laitteita turhaan päällä tai valmiustilassa. Suurin osa lampuista on ledejä. Ja suuri säästäjä on se, että meillä ei ole saunaa. Toisaalta taas esimerkiksi pöytätietokone on usein päällä aamusta iltaan. Uunia käytetään paljon. Hellan ja jääkaapin ikä on todennäköisesti sama kuin keittiöremontin, eli 14-15 vuotta. Ja sitten on se kylppärin lattialämmityskin.
Sähkö maksoi meille koko vuodelta n. 300 €, eli n. 12,5 €/kk/hlö. Hinta muodostuu kiinteästä maksusta 72 € (12 kk x 6 €/kk) ja kulutusmaksusta 0,105 €/kWh. Vuonna 2014 kulutusmaksu oli 0,104 €/kWh.
Kiinnostaisi tietää lukijoiden vertailulukuja, erityisesti kerrostaloasunnon sähkönkulutukseen!
sunnuntai 10. tammikuuta 2016
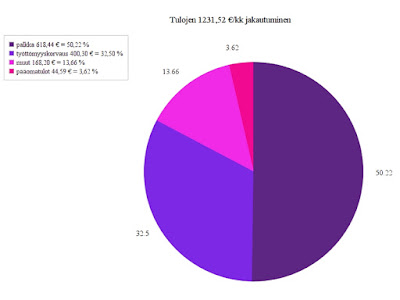
Vuodet 2014 ja 2015
Koska olen pitänyt blogia ja seurannut raha-asioitani tarkasti kahden vuoden ajan, tässä vielä kooste koko ajasta. Kuukausien ja vuosien aikana heilahtelu voi olla suurta, joten aina pidempi aika kertoo paremmin totuuden. Tosin nää molemmat viime vuodet esim. huonekaluostosten osalta oli todella poikkeuksellisia!
Tulot yhteensä;

Kuukausitulot oli enimmillään 2403,54 € (2014), vähimmillään 829,89 € (2015).
Palkkatulot oli enimmillään 858,00 € (2015), vähimmillään 319,46 € (2014).
Työttömyyskorvaus oli enimmillään 549,83 € (2015), vähimmillään 151,59 € (2014).
Menot yhteensä;

Kuukausimenot oli enimmillään 1621,06 € (2015), vähimmillään 253,64 € (2015).

Säästöön;
Säästöön jäi vuonna 2014 8896,87 €, vuonna 2015 7556,73 €, yhteensä 16453,60 €, keskimäärin kuukaudessa 685,57 € ja säästöprosentti koko ajalta 55,67.
Säästöön jäi enimmillään 1977,10 € (2015), mutta kahtena kuukautena (yksi/vuosi) meni miinukselle.
Säästöprosentti oli enimmillään 86,88 (2015). Kahta miinuskuukautta lukuunottamatta säästöön jäi joka kuukausi vähintään 29 % tuloista.

Lisätiedot kahden vuoden rahavirroista, koska listaamissani tuloissa ja menoissa ei näy seuraavia asioita;
· 2014 ostin asunnonpuolikkaan, johon meni rahaa 55 284,68 €.
· Otin asuntolainaa 25 000 €, josta on jäljellä neljäntoista tavallisen ja neljän ylimääräisen lyhennyksen jälkeen 5117,82 €. Ylimääräisiä lyhennyksiä tein 17 000 €:lla, peruslyhennyksiin meni 2882,18 €.
· 2015 rahastosäästämiseen meni 11 kuukauden ajan 150 €/kk. (Nordean yhdistelmärahasto.) Yhteensä siis 1650 €.
· 2015 ostin 14 x 100 € = 1400 €:lla S-osuuksia.
· En ole huomioinut laskelmissa pullopantteja, joista on tullut rahaa arviolta n. 20 € vuodessa.
· Samoin kolme 5 €:n plussapisteseteliä on jätetty pois laskuista.
· Myöskään liittymislahjaksi saadut 45 €:n arvoiset s-etusetelit ei näy luvuissa. Näistä olen käyttänytkin vain 5 €, ja 40 € on vielä käyttämättä.
· 2014 sain töistä 10 x 5 €:n kulttuuri- ja liikuntaseteliä, arvo yht. siis 50 €. Näistä yhden annoin työkaverille kiitokseksi kyytiavusta ja 9 käytin vuonna 2015.
· 2015 sain töistä 20 x 4 €:n liikuntaseteliä, arvo yht. siis 80 €. Nämä kaikki on vielä käyttämättä.
· 2015 lunastin gallup-pisteistäni 2 x 10 €:n lahjakorttia H&M:ään (toisen olen antanut lahjaksi, ja toinen on mulla lompakossa käyttämättömänä) ja yhden 10 €:n lahjakortin Suomalaiseen kirjakauppaan (olen käyttänyt siitä 7,95 € taskukalenteriin, 2,05 € on käyttämättä).
Vuoden 2014 tammikuun alussa mulla oli varallisuutta eri tileillä n. 42000 € ja velkaa 0 €. Vuoden 2015 joulukuun lopussa mulla oli varallisuutta n. 55300 €:n arvosta asunnonpuolikkaassa, tileillä n. 7000 €, sijoituksissa n. 3000 € ja velkaa n. 5100 €. Nettovarallisuus siis n. 60200 €. Laskennallinen kertyminen siis n. 9000 €/vuosi.
(Tässä on noin tuhannen euron heitto verrattuna täsmällisesti laskemaani säästölukuun. En kuitenkaan ole laskenut (kai) mitään väärin, vaan erolle on monia mahdollisia selityksiä, mm. pyöristykset, käteisen määrän ero, mun pieni velka Puolisolle tai Puolison pieni velka mulle.)
Tulot yhteensä;

Kuukausitulot oli enimmillään 2403,54 € (2014), vähimmillään 829,89 € (2015).
Palkkatulot oli enimmillään 858,00 € (2015), vähimmillään 319,46 € (2014).
Työttömyyskorvaus oli enimmillään 549,83 € (2015), vähimmillään 151,59 € (2014).

Menot yhteensä;

Kuukausimenot oli enimmillään 1621,06 € (2015), vähimmillään 253,64 € (2015).

Säästöön;
Säästöön jäi vuonna 2014 8896,87 €, vuonna 2015 7556,73 €, yhteensä 16453,60 €, keskimäärin kuukaudessa 685,57 € ja säästöprosentti koko ajalta 55,67.
Säästöön jäi enimmillään 1977,10 € (2015), mutta kahtena kuukautena (yksi/vuosi) meni miinukselle.
Säästöprosentti oli enimmillään 86,88 (2015). Kahta miinuskuukautta lukuunottamatta säästöön jäi joka kuukausi vähintään 29 % tuloista.

Lisätiedot kahden vuoden rahavirroista, koska listaamissani tuloissa ja menoissa ei näy seuraavia asioita;
· 2014 ostin asunnonpuolikkaan, johon meni rahaa 55 284,68 €.
· Otin asuntolainaa 25 000 €, josta on jäljellä neljäntoista tavallisen ja neljän ylimääräisen lyhennyksen jälkeen 5117,82 €. Ylimääräisiä lyhennyksiä tein 17 000 €:lla, peruslyhennyksiin meni 2882,18 €.
· 2015 rahastosäästämiseen meni 11 kuukauden ajan 150 €/kk. (Nordean yhdistelmärahasto.) Yhteensä siis 1650 €.
· 2015 ostin 14 x 100 € = 1400 €:lla S-osuuksia.
· En ole huomioinut laskelmissa pullopantteja, joista on tullut rahaa arviolta n. 20 € vuodessa.
· Samoin kolme 5 €:n plussapisteseteliä on jätetty pois laskuista.
· Myöskään liittymislahjaksi saadut 45 €:n arvoiset s-etusetelit ei näy luvuissa. Näistä olen käyttänytkin vain 5 €, ja 40 € on vielä käyttämättä.
· 2014 sain töistä 10 x 5 €:n kulttuuri- ja liikuntaseteliä, arvo yht. siis 50 €. Näistä yhden annoin työkaverille kiitokseksi kyytiavusta ja 9 käytin vuonna 2015.
· 2015 sain töistä 20 x 4 €:n liikuntaseteliä, arvo yht. siis 80 €. Nämä kaikki on vielä käyttämättä.
· 2015 lunastin gallup-pisteistäni 2 x 10 €:n lahjakorttia H&M:ään (toisen olen antanut lahjaksi, ja toinen on mulla lompakossa käyttämättömänä) ja yhden 10 €:n lahjakortin Suomalaiseen kirjakauppaan (olen käyttänyt siitä 7,95 € taskukalenteriin, 2,05 € on käyttämättä).
Vuoden 2014 tammikuun alussa mulla oli varallisuutta eri tileillä n. 42000 € ja velkaa 0 €. Vuoden 2015 joulukuun lopussa mulla oli varallisuutta n. 55300 €:n arvosta asunnonpuolikkaassa, tileillä n. 7000 €, sijoituksissa n. 3000 € ja velkaa n. 5100 €. Nettovarallisuus siis n. 60200 €. Laskennallinen kertyminen siis n. 9000 €/vuosi.
(Tässä on noin tuhannen euron heitto verrattuna täsmällisesti laskemaani säästölukuun. En kuitenkaan ole laskenut (kai) mitään väärin, vaan erolle on monia mahdollisia selityksiä, mm. pyöristykset, käteisen määrän ero, mun pieni velka Puolisolle tai Puolison pieni velka mulle.)
lauantai 9. tammikuuta 2016
Vuoden 2015 tulot ja menot
· Vuoden tulot;

Kuukausitulot oli enimmillään 2275,60 €, vähimmillään 829,89 €.
Palkkatulot oli enimmillään 858,00 €, vähimmillään 399,03 €.
Työttömyyskorvaus oli enimmillään 549,83 €, vähimmillään 337,04 €.

Bruttona palkkatulot oli 7672,84 € ja työttömyyskorvaus 6713,20 €.
Verotettavat tulot yhteensä siis 14386,04 €.
Pääomatuloa sain vuonna 2015 aiempia vuosia paljon vähemmän, koska nykyään melkein kaikki mun varallisuuteni on kiinni omassa asunnossa. (Hyvä että on, ja joka kuukausi tulee säästöä siitä, kun asumiskulut (lähinnä vastike) on pienet.)
· Vuoden menot;

Kuukausimenot oli enimmillään 1621,06 €, vähimmillään 253,64 €.

2015 menoni oli siis 529,92 €/kk, joka on hieman pienempi summa kuin täysi minimityöttömyyskorvaus olisi nettona (n. 700 € x 0,80 = 560 €).
Mikäli en olisi ostanut kameraa, menot olisi olleet n.6360 €:n sijasta n. 5060 € eli n. 422 €/kk.
Vertaan jälleen elinkustannuksiani toimeentulotukeen. Kaksin asuvalle toimeentulotuen perusosa (se, jonka saa kaikki vuokran ja lääkkeiden ja harkinnanvaraisten erikoismenojen lisäksi) on 412,68 €/kk.
Eli mun viime vuoden vastikkeella (122,95 €) toimeentulotuen laskennan mukainen kuukausimenoihin tarvittava summa olisi n. 535 €, eli suunnilleen se, mitä oikeasti kulutin.
· Säästöön;

Säästöön jäi enimmillään 1977,10 €, mutta yhtenä kuukautena meni 746,85 € miinukselle.
Säästöprosentti oli enimmillään 86,88. Yhtä miinuskuukautta lukuunottamatta säästöön jäi joka kuukausi vähintään 29 % tuloista.
· Tarpeellinen lisätieto vuoden rahavirroista, koska listaamissani tuloissa ja menoissa ei näy seuraavia asioita;
· Rahastosäästämiseen meni 11 kuukauden ajan 150 €/kk. (Nordean yhdistelmärahasto.) Yhteensä siis 1650 €.
· Ostin loppuvuodesta 14 x 100 € = 1400 €:lla S-osuuksia.
· Asuntolainaa oli vuoden alussa 14602,96 €, josta on jäljellä kahdentoista tavallisen ja kolmen ylimääräisen lyhennyksen jälkeen 5117,82 €. Peruslyhennykset oli (ilman korko- ja veloituskuluja, jotka olen laskenyt menoihin) yhteensä 2485,14 € ja ylimääräiset lyhennykset 7000 €.
· En ole huomioinut laskelmissa pullopantteja, joista on tullut rahaa arviolta n. 20 € vuodessa.
· Samoin kaksi 5 €:n plussapisteseteliä on jätetty pois laskuista.
· Myöskään liittymislahjaksi saadut 45 €:n arvoiset s-etusetelit ei näy luvuissa. Näistä olen käyttänytkin vain 5 €, ja 40 € on vielä käyttämättä.
· Vuoden aikana sain töistä 20 x 4 €:n liikuntaseteliä, arvo yht. siis 80 €. Nämä kaikki on vielä käyttämättä.
· Olen parissa gallup-foorumissa. Sähköpostiini tulee linkkejä galluppeihin, ja vastailen niihin silloin, kun huvittaa. Vastailusta kertyy pisteitä, joita voi lunastaa esim. leffalippuina. Olen lunastanut 2 x 10 €:n lahjakorttia H&M:ään (toisen olen antanut lahjaksi, ja toinen on mulla lompakossa käyttämättömänä) ja yhden 10 €:n lahjakortin Suomalaiseen kirjakauppaan (olen käyttänyt siitä 7,95 €, kun ostin taskukalenterin syksyllä, 2,05 € on käyttämättä).
· Sitten vielä varallisuustilanne;
Vuoden 2015 joulukuun lopussa mulla oli varallisuutta n. 55300 €:n arvosta asunnonpuolikkaassa, tileillä n. 7000 €, sijoituksissa n. 3000 € ja asuntovelkaa n. 5100 €. Nettovarallisuus siis n. 60200 €.

Kuukausitulot oli enimmillään 2275,60 €, vähimmillään 829,89 €.
Palkkatulot oli enimmillään 858,00 €, vähimmillään 399,03 €.
Työttömyyskorvaus oli enimmillään 549,83 €, vähimmillään 337,04 €.

Bruttona palkkatulot oli 7672,84 € ja työttömyyskorvaus 6713,20 €.
Verotettavat tulot yhteensä siis 14386,04 €.
Pääomatuloa sain vuonna 2015 aiempia vuosia paljon vähemmän, koska nykyään melkein kaikki mun varallisuuteni on kiinni omassa asunnossa. (Hyvä että on, ja joka kuukausi tulee säästöä siitä, kun asumiskulut (lähinnä vastike) on pienet.)
· Vuoden menot;

Kuukausimenot oli enimmillään 1621,06 €, vähimmillään 253,64 €.

2015 menoni oli siis 529,92 €/kk, joka on hieman pienempi summa kuin täysi minimityöttömyyskorvaus olisi nettona (n. 700 € x 0,80 = 560 €).
Mikäli en olisi ostanut kameraa, menot olisi olleet n.6360 €:n sijasta n. 5060 € eli n. 422 €/kk.
Vertaan jälleen elinkustannuksiani toimeentulotukeen. Kaksin asuvalle toimeentulotuen perusosa (se, jonka saa kaikki vuokran ja lääkkeiden ja harkinnanvaraisten erikoismenojen lisäksi) on 412,68 €/kk.
Eli mun viime vuoden vastikkeella (122,95 €) toimeentulotuen laskennan mukainen kuukausimenoihin tarvittava summa olisi n. 535 €, eli suunnilleen se, mitä oikeasti kulutin.
· Säästöön;

Säästöön jäi enimmillään 1977,10 €, mutta yhtenä kuukautena meni 746,85 € miinukselle.
Säästöprosentti oli enimmillään 86,88. Yhtä miinuskuukautta lukuunottamatta säästöön jäi joka kuukausi vähintään 29 % tuloista.
 |
| Menot 529,92 €/kk = 45,70 % tuloista, säästöt 629,73 €/kk = 54,30 % tuloista |
· Tarpeellinen lisätieto vuoden rahavirroista, koska listaamissani tuloissa ja menoissa ei näy seuraavia asioita;
· Rahastosäästämiseen meni 11 kuukauden ajan 150 €/kk. (Nordean yhdistelmärahasto.) Yhteensä siis 1650 €.
· Ostin loppuvuodesta 14 x 100 € = 1400 €:lla S-osuuksia.
· Asuntolainaa oli vuoden alussa 14602,96 €, josta on jäljellä kahdentoista tavallisen ja kolmen ylimääräisen lyhennyksen jälkeen 5117,82 €. Peruslyhennykset oli (ilman korko- ja veloituskuluja, jotka olen laskenyt menoihin) yhteensä 2485,14 € ja ylimääräiset lyhennykset 7000 €.
· En ole huomioinut laskelmissa pullopantteja, joista on tullut rahaa arviolta n. 20 € vuodessa.
· Samoin kaksi 5 €:n plussapisteseteliä on jätetty pois laskuista.
· Myöskään liittymislahjaksi saadut 45 €:n arvoiset s-etusetelit ei näy luvuissa. Näistä olen käyttänytkin vain 5 €, ja 40 € on vielä käyttämättä.
· Vuoden aikana sain töistä 20 x 4 €:n liikuntaseteliä, arvo yht. siis 80 €. Nämä kaikki on vielä käyttämättä.
· Olen parissa gallup-foorumissa. Sähköpostiini tulee linkkejä galluppeihin, ja vastailen niihin silloin, kun huvittaa. Vastailusta kertyy pisteitä, joita voi lunastaa esim. leffalippuina. Olen lunastanut 2 x 10 €:n lahjakorttia H&M:ään (toisen olen antanut lahjaksi, ja toinen on mulla lompakossa käyttämättömänä) ja yhden 10 €:n lahjakortin Suomalaiseen kirjakauppaan (olen käyttänyt siitä 7,95 €, kun ostin taskukalenterin syksyllä, 2,05 € on käyttämättä).
· Sitten vielä varallisuustilanne;
Vuoden 2015 joulukuun lopussa mulla oli varallisuutta n. 55300 €:n arvosta asunnonpuolikkaassa, tileillä n. 7000 €, sijoituksissa n. 3000 € ja asuntovelkaa n. 5100 €. Nettovarallisuus siis n. 60200 €.
torstai 7. tammikuuta 2016
Joulukuu 2015
Joulukuun tulot;
Palkkatulot: 429,15 €
Työttömyyskorvaus: 504,34 €
Pääomatulot: 30,71 €
Muut tulot: 1311,40 € (Joululahjaksi 1000 €, veronpalautus 211,40 € ja Nikonin prepaid mastercard 100 €; kampanjahyvitys ostamastani kamerasta.)
Yhteensä: 2275,60 €
(Summat nettona)
Joulukuun menot;
Vastike: 122,95 €
Muut menot 175,55 €;
Perusruokakauppaostokset: 61,45 €
Terveys: 42,85 € (lääkkeitä reseptillä ja ilman; flunssa-arsenaalitäydennystä)
Bussi: 20,00 €
Vaatteet: 17,00 € (nahkalaukku kirppikseltä 10 €, 3 paria sukkia Tokmannilta 7 €)
Asuntolainanlyhennyksen korko ja veloituskulu: 7,85 €
Ravintola/kahvila/baari: 7,50 € (siideri baarissa)
Puhelin ja netti: 7,45 € (netti 14,90 €/kk)
Lahja: 5,95 €
Kulttuuri: 3,00 € (narikkamaksu)
Kosmetiikka ja hygienia: 2,50 € (2l pyykinpesuainetta Tokmannilta 5 €)
Yhteensä: 298,50 €
Tulot 2275,60 - menot 298,50 = 1977,10 € säästöön.
Tulot oli tämän vuoden suurimmat. Ja sekä säästösumma että säästöprosentti oli tämän blogin ajan suurimmat!
Lisätieto kuukauden rahavirroista;
Joulukuun asuntolainanlyhennyserä oli jälleen sama kuin marraskuussa, 216,72 €. Sen koostumus oli tällainen;
· lyhennysosuus 208,87 €
· korkokulut 5,55 €
· veloituskulu 2,30 €
Rahastosäästämiseen (Nordean yhdistelmärahastoon) meni 150 €.
Ostin joulukuussa S-osuuksia 13 eri osuuskaupasta, eli 1300 €:lla. Vaikka laskin lokakuussa ensimmäisen osuuskaupan osuuteni menoksi, muutin nyt mieltäni, ja listaankin sen myös sijoitukseksi; eli 1400 € S-osuuksissa.
Käytin yhden lokakuussa liittymislahjaksi saamani 5 €:n alennussetelin S-marketissa ruokaan, ilman sitä kulut olisi siis ollut 66,45 €.
Palkkatulot: 429,15 €
Työttömyyskorvaus: 504,34 €
Pääomatulot: 30,71 €
Muut tulot: 1311,40 € (Joululahjaksi 1000 €, veronpalautus 211,40 € ja Nikonin prepaid mastercard 100 €; kampanjahyvitys ostamastani kamerasta.)
Yhteensä: 2275,60 €
(Summat nettona)
Joulukuun menot;
Vastike: 122,95 €
Muut menot 175,55 €;
Perusruokakauppaostokset: 61,45 €
Terveys: 42,85 € (lääkkeitä reseptillä ja ilman; flunssa-arsenaalitäydennystä)
Bussi: 20,00 €
Vaatteet: 17,00 € (nahkalaukku kirppikseltä 10 €, 3 paria sukkia Tokmannilta 7 €)
Asuntolainanlyhennyksen korko ja veloituskulu: 7,85 €
Ravintola/kahvila/baari: 7,50 € (siideri baarissa)
Puhelin ja netti: 7,45 € (netti 14,90 €/kk)
Lahja: 5,95 €
Kulttuuri: 3,00 € (narikkamaksu)
Kosmetiikka ja hygienia: 2,50 € (2l pyykinpesuainetta Tokmannilta 5 €)
Yhteensä: 298,50 €
Tulot 2275,60 - menot 298,50 = 1977,10 € säästöön.
 |
| Menot 298,50 € = 13,12 % tuloista |
Tulot oli tämän vuoden suurimmat. Ja sekä säästösumma että säästöprosentti oli tämän blogin ajan suurimmat!
Lisätieto kuukauden rahavirroista;
Joulukuun asuntolainanlyhennyserä oli jälleen sama kuin marraskuussa, 216,72 €. Sen koostumus oli tällainen;
· lyhennysosuus 208,87 €
· korkokulut 5,55 €
· veloituskulu 2,30 €
Rahastosäästämiseen (Nordean yhdistelmärahastoon) meni 150 €.
Ostin joulukuussa S-osuuksia 13 eri osuuskaupasta, eli 1300 €:lla. Vaikka laskin lokakuussa ensimmäisen osuuskaupan osuuteni menoksi, muutin nyt mieltäni, ja listaankin sen myös sijoitukseksi; eli 1400 € S-osuuksissa.
Käytin yhden lokakuussa liittymislahjaksi saamani 5 €:n alennussetelin S-marketissa ruokaan, ilman sitä kulut olisi siis ollut 66,45 €.
Tilaa:
Blogitekstit (Atom)